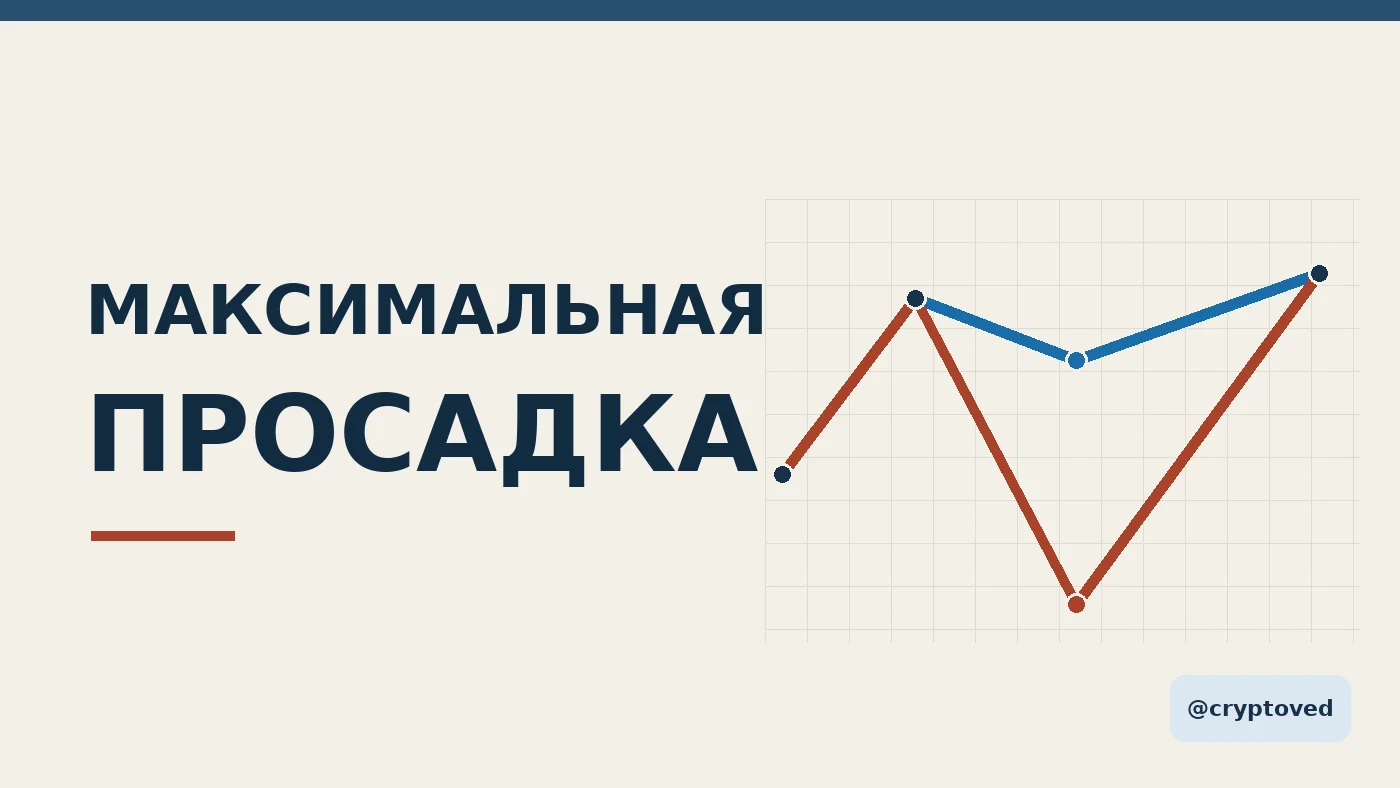
Два портфеля начинали со 100 условных единиц и закончили на 120. По итоговой доходности они одинаковы: оба прибавили 20%. Но в одном портфеле по дороге со 120 стало 114, а в другом — 84. Если смотреть только на старт и финиш, эту разницу не заметить. Именно её помогает увидеть максимальная просадка портфеля.
Два портфеля с одной доходностью
Возьмём четыре наблюдения для каждого портфеля. Все суммы в одной валюте; деньги на счёт не поступают и с него не уходят. У портфеля А путь 100 → 120 → 114 → 120, у Б — 100 → 120 → 84 → 120. На общей шкале видно, что разница не в доходности за весь период, а в глубине падения после промежуточного роста.
У А максимальная просадка портфеля составляет 5%: от 120 он потерял 6 единиц. У Б она составляет 30%: от 120 он потерял 36. Заметьте: 84 всего на 16% ниже стартовых 100, но нас интересует падение от достигнутых ранее 120, а не от суммы покупки. Даже если вы не продавали в нижней точке, такая потеря стоимости была видна в оценке портфеля.
Максимальная просадка портфеля: формула расчёта
Максимальная просадка (maximum drawdown) — самое глубокое снижение от ранее достигнутого пика до более низкого значения за выбранный период. Берём проценты от пика и записываем глубину положительным числом. На графиках ту же потерю могут показать со знаком минус: глубина 30% соответствует снижению на 30%.
Просадка в точке = (1 − текущая стоимость / предыдущий максимум) × 100%. Предыдущий максимум — наибольшее значение от начала ряда до этой точки включительно. Когда портфель достигает новой вершины, просадка в этой точке равна нулю. Максимальная просадка портфеля за период — самая большая из рассчитанных глубин. Такую логику сравнения с предыдущими пиками описывает техническая методика MSCI.
Для А в нижней точке получаем (1 − 114 / 120) × 100% = 5%; для Б — (1 − 84 / 120) × 100% = 30%. Не нужно ждать возвращения к вершине, чтобы измерить уже наблюдавшуюся просадку. Например, если бы ряд Б закончился на 84, к этой дате падение составляло бы те же 30%. Последующая динамика могла бы изменить максимум глубины, но её в расчёт за этот период включать нельзя.
Не ищите просто самое большое и самое маленькое числа в столбце. Если минимум случился до максимума, падения от этого максимума к этому минимуму не было. Сначала важно восстановить порядок наблюдений.
Почему после падения на 30% нужно вырасти на 42,9%
Для удобства пусть сам пик равен 100: тогда падение на 30% оставляет 70. Теперь прибавка считается от 70, а не от 100. Если добавить 30%, получится 70 × 1,30 = 91, до старой вершины ещё 9 единиц. Чтобы пройти весь путь, потребуется (100 / 70 − 1) × 100% ≈ 42,9%. В исходном примере Б это тот же расчёт: 120 / 84 − 1 ≈ 42,86%.
У А рост для восстановления был гораздо меньше: 120 / 114 − 1 ≈ 5,26%. Это не сравнение времени до восстановления. На рисунке четыре условные точки, из которых нельзя узнать, заняло ли падение несколько дней, месяцев или лет.
Период и частота: почему цифры в двух отчётах могут различаться
Просадка измеряет прошлый путь по тем ценам, которые попали в расчёт. Если смотреть на счёт лишь в начале и конце учебного примера, у обоих виден рост со 100 до 120, а наблюдаемой просадки нет. Стоит добавить две промежуточные оценки, и появляется разница между 5% и 30%. Аналогично месячный ряд может пропустить падение, которое видно по ежедневным ценам.
Для сравнения укажите даты начала и конца, частоту и валюту оценки. Сравнивайте ряды с одинаковым учётом выплат: например, не сопоставляйте индекс только по цене с портфелем, где дивиденды остались в стоимости. И главное: если максимальная просадка портфеля в прошлом была 30%, будущие потери этим числом не ограничены.
Как взносы и снятия влияют на расчёт
Просадка показывает, сколько потеряли инвестиции, а не насколько уменьшилась сумма на счёте. Если вы внесли или вывели деньги, запишите баланс прямо до и прямо после операции. Сам перевод не считаем ни прибылью, ни убытком. Баланс после перевода нужен только как новая точка отсчёта для следующего изменения цен.
Пополнение не стирает просадку. Допустим, портфель стоил 100 и упал до 80. Вы внесли 40, и на счёте стало 120. В расчёте просадки в момент пополнения по-прежнему 80: эти 40 пришли от вас, их не заработали инвестиции. Затем баланс упал со 120 до 108. Это ещё минус 10% от суммы после пополнения: 108 / 120 = 0,9.
Применяем эти минус 10% к сопоставимым 80, а не к исходным 100: 80 × 0,9 = 72. Вместо ряда по балансу 100 → 80 → 120 → 108 получаем ряд без влияния пополнения: 100 → 80 → 80 → 72. Прежний пик в этом ряду остался 100, а нижняя точка теперь 72. Значит, максимальная просадка портфеля за этот период 28%, хотя на счёте в конце 108.
Снятие денег не создаёт просадку. Было 100, вы вывели 30, осталось 70. Если цены активов не менялись, сопоставимая стоимость осталась 100, а просадка — 0%. С дивидендами иначе: выплата, которая осталась на инвестиционном счёте, уже входит в стоимость портфеля, и прибавлять её второй раз не нужно.
Раздел 2.A.24 стандартов GIPS объясняет, как фирмы отделяют взносы и снятия от инвестиционного результата при расчёте доходности. Это не отдельный стандарт просадки для личного счёта. Если нет оценки портфеля на момент перевода, точную просадку по одному ряду балансов не восстановить.
Как проверить свой расчёт: четыре шага
- Возьмите сопоставимый ряд. В примере один и тот же период, одна валюта, четыре оценки и нет пополнений.
- Идите слева направо. Для Б текущий максимум сначала 100, затем 120; при снижении до 84 он по-прежнему 120.
- Для каждой точки считайте процент от её максимума. Получаются глубины 0%, 0%, 30% и 0%. Самая большая — 30%.
- Подпишите результат. «30% по четырём наблюдениям за учебный период» точнее, чем «этот портфель рискует 30%». Запишите отдельно доходность +20%, чтобы не смешивать её с глубиной падения.
Если после падения меняются доли активов, возникает другой вопрос: нужно ли возвращать портфель к плану. Его разбирает инструкция по ребалансировке 60/40. Сама по себе максимальная просадка портфеля не предписывает покупать, продавать или менять состав портфеля.
Источники
- MSCI IndexMetrics, стр. 51: определение глубины падения от пика.
- CFA Institute, руководство GIPS для фирм, § 2.A.24: отделение внешних потоков при расчёте доходности.
Числа в статье вымышлены для объяснения расчёта. Это не прогноз и не индивидуальная инвестиционная рекомендация.