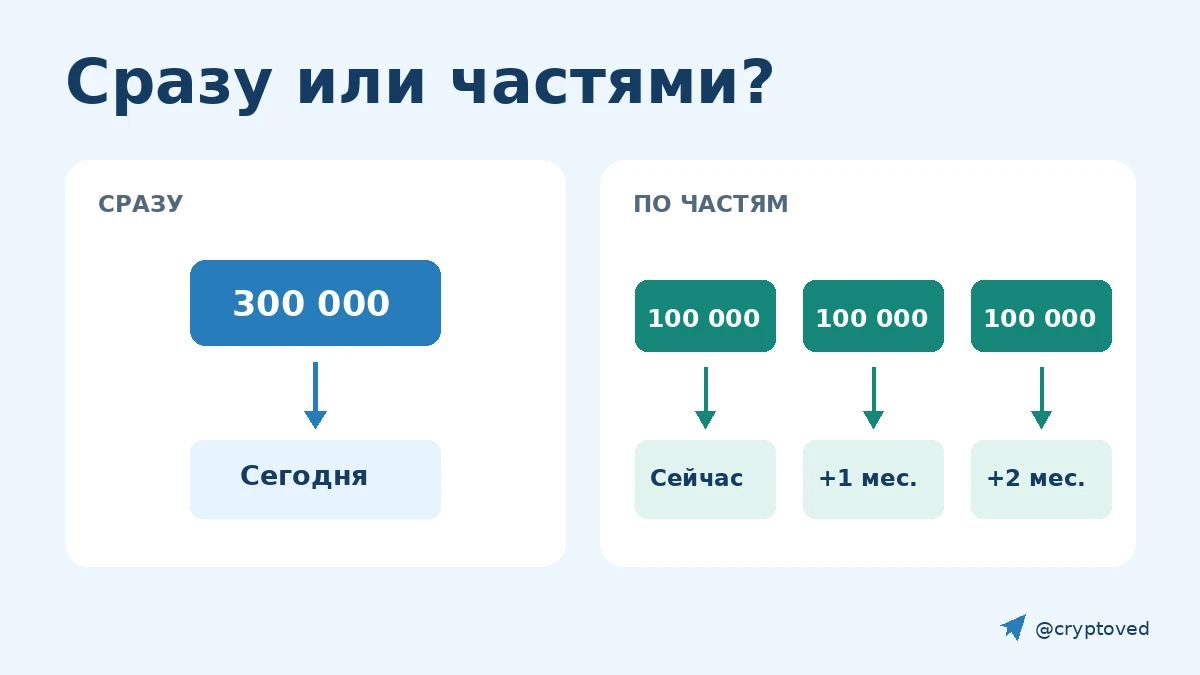
На счёте появилась сумма, которую вы готовы направить в инвестиции. Можно вложить её сегодня, а можно разделить на несколько покупок: так меньше вероятность, что весь капитал попадёт на рынок перед падением. Но у ожидания есть обратная сторона: если цены растут, оставшиеся деньги не участвуют в этом росте. Спор «вложить всё сразу или покупать частями» начинается не с графика, а с более простого вопроса: вся сумма уже у вас или только будет поступать?
DCA означает покупки на одинаковую денежную сумму через заданные промежутки времени. Метод распределяет цены входа, но сам по себе не создаёт доходность и не делает рискованный актив безопасным. Ниже разберём различия двух ситуаций, результаты исследования Vanguard и три расчётных примера, которые можно повторить на калькуляторе.
Готовый капитал и покупки из зарплаты: почему это разные задачи
Представим два одинаковых годовых бюджета: по 300 000 рублей. В первом случае вся сумма уже находится на счёте. Во втором человек сможет откладывать по 25 000 рублей в месяц, но будущая зарплата ещё не получена. Одинаковая итоговая сумма не означает одинаковые доступные решения.
Владелец готового капитала выбирает между немедленной покупкой и временным хранением части денег. У человека с регулярными поступлениями этого выбора для всей годовой суммы нет. Покупки по мере получения зарплаты не являются задержкой инвестирования уже доступных 300 000 рублей. Чтобы вложить их в начале года, пришлось бы найти другой капитал или занять деньги, а это уже другая задача с дополнительными рисками и издержками.
Поэтому результат сравнения единовременного вложения и DCA нельзя превращать в утверждение «ежемесячно инвестировать неправильно». В одном случае сравнивается график размещения готовой суммы, в другом работает график поступления дохода. Далее речь идёт именно о капитале, который доступен целиком в начальный момент.
Что именно сравнивали в исследовании Vanguard
В работе Megan Finlay и Josef Zorn, опубликованной Vanguard в феврале 2023 года, один из исторических тестов использовал доходности MSCI World за 1976–2022 годы. Сравнивались вложение всей суммы сразу и три равные покупки с интервалом в месяц. Итог оценивали через год на скользящих годовых периодах; портфель состоял из акций, неинвестированный остаток в базовом расчёте не приносил процентов.
Единовременное вложение оказалось впереди в 68% рассмотренных периодов. В отдельной проверке с начислением на ожидающие деньги доходности, приближённой ставкой трёхмесячных казначейских векселей США, доля снизилась до 65%. Источник: страницы 3 и 5 исследования.
Это частота относительного превосходства в конкретном историческом тесте, не обещанная доходность и не вероятность прибыли в следующем году. Результат не устанавливает универсального правила для отдельной акции, криптовалюты или произвольного срока рассрочки. Более частая победа также не означает победу в каждом неблагоприятном сценарии.
Более ранняя работа того же издателя, Vanguard Research (июль 2012), проверяла другую конструкцию: базовый график DCA на 12 месяцев и сравнение итогового капитала на скользящих десятилетних периодах. Для портфеля из 60% местных акций и 40% местных облигаций единовременное вложение выиграло в 67% периодов в США (данные 1926–2011), 67% в Великобритании (1976–2011) и 66% в Австралии (1984–2011). Это отдельное исследование того же издателя, а не независимая репликация. Его числа нельзя смешивать с годовым тестом 2023 года.
Откуда берётся цена ожидания
Покупки частями можно описать без слова «усреднение»: сначала портфель содержит больше денег и меньше выбранного актива, затем соотношение постепенно меняется. При покупке всей суммы доля актива достигает целевого уровня сразу. Разница в результатах возникает прежде всего потому, что в одни и те же дни под рыночным риском находятся разные суммы.
Если актив дорожает, отложенная часть капитала пропускает рост до момента покупки. Если дешевеет, эта часть не несёт падение и позволяет купить больше единиц позже. Доход по денежному остатку может сократить разрыв при росте, но сам по себе не отвечает на вопрос, что окажется выгоднее: нужны фактические доходности обоих вариантов.
Упущенная возможность не является счётом, который выставляет брокер. Это разница между итогом выбранного действия и итогом альтернативы при одинаковых исходных условиях. Её нельзя заранее назвать фиксированным «штрафом за DCA»: на падающем участке рынка ожидание, напротив, может оказаться преимуществом.
Три воспроизводимых примера: рост, падение и восстановление
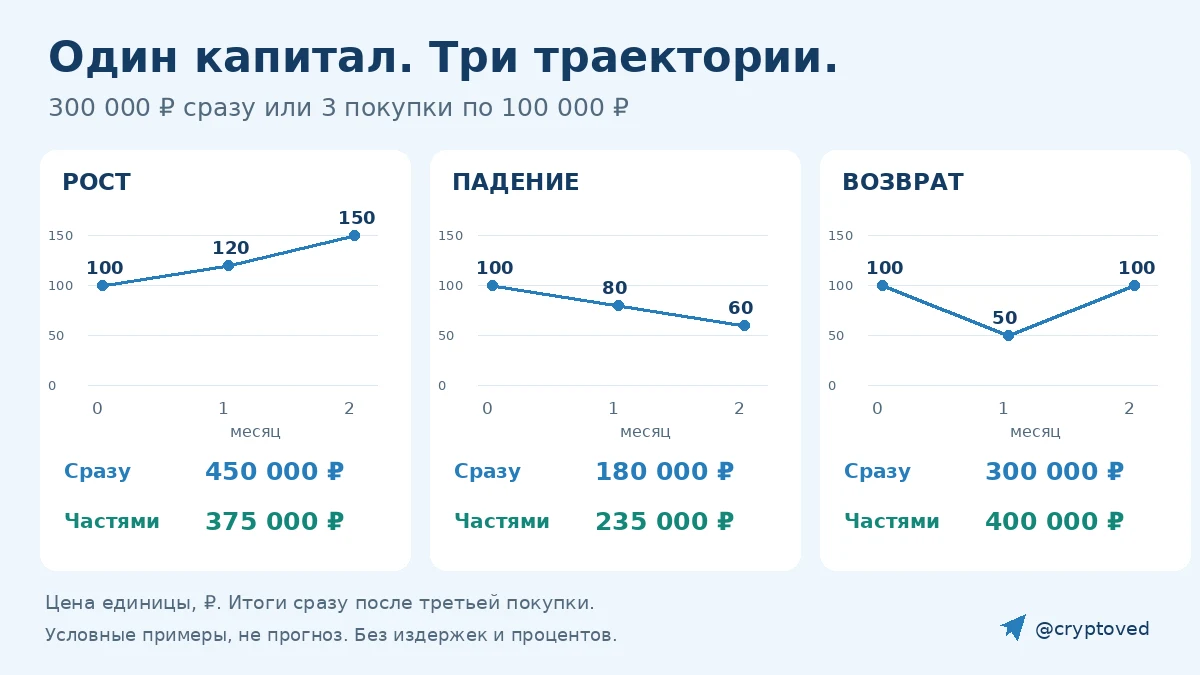
Во всех трёх примерах в начале доступны 300 000 рублей. Единовременная стратегия покупает актив на всю сумму в момент 0. DCA покупает на 100 000 рублей в момент 0, через месяц и через два месяца. Обе стратегии оцениваются сразу после третьей покупки по одной и той же цене.
Это придуманные траектории, а не прогноз и не исторический бэктест. Для прозрачности расчёта нет комиссий, налогов, дивидендов и процентов на остаток; дробные единицы доступны. Рубли используются только как удобная расчётная единица. Округление выполняется в конце.
Формула: количество единиц = сумма покупки ÷ цена; стоимость портфеля = общее количество единиц × конечная цена. В финальной точке свободного остатка нет: обе стратегии разместили все 300 000 рублей.
Пример 1. Цена растёт: 100 → 120 → 150 рублей
При покупке сразу получается 300 000 ÷ 100 = 3 000 единиц. Финальная стоимость: 3 000 × 150 = 450 000 рублей, прибыль 150 000 рублей, или 50%.
Покупки частями дают 100 000 ÷ 100 + 100 000 ÷ 120 + 100 000 ÷ 150 = 2 500 единиц. Финальная стоимость: 2 500 × 150 = 375 000 рублей, прибыль 75 000 рублей, или 25%. DCA тоже заработала, но результат оказался на 75 000 рублей ниже: поздние покупки совершались дороже.
Пример 2. Цена падает: 100 → 80 → 60 рублей
Единовременная покупка снова даёт 3 000 единиц. Их конечная стоимость равна 3 000 × 60 = 180 000 рублей. Убыток составляет 120 000 рублей, или 40%.
При DCA набирается 1 000 + 1 250 + 1 666,6667 = 3 916,6667 единицы. Итог: 235 000 рублей, убыток 65 000 рублей, или приблизительно 21,67%. Покупки частями впереди на 55 000 рублей, однако обе стратегии убыточны. «Лучше альтернативы» и «сохранить вложенную сумму» здесь совершенно разные результаты.
Пример 3. Падение и возврат: 100 → 50 → 100 рублей
У единовременного покупателя остаётся 3 000 единиц стоимостью 300 000 рублей: цена вернулась к исходной, итоговая прибыль равна нулю.
Покупатель по графику приобретает 1 000 + 2 000 + 1 000 = 4 000 единиц. При конечной цене 100 рублей портфель стоит 400 000 рублей, прибыль составляет 100 000 рублей, или приблизительно 33,33%. Средняя покупка на провале дала преимущество. Но оно связано именно с этой траекторией: если бы вместо восстановления цена продолжила падать, результат был бы другим.
Почему низкая средняя цена ещё не означает прибыль
При равных денежных покупках на низкой цене приобретается больше единиц, а на высокой меньше. Средняя цена приобретения поэтому рассчитывается как общие затраты, разделённые на общее количество единиц, а не как простое среднее трёх котировок.
В третьем примере средняя цена покупки равна 300 000 ÷ 4 000 = 75 рублей. Простое среднее котировок составляет (100 + 50 + 100) ÷ 3 ≈ 83,33 рубля. Разница возникает из-за разных объёмов покупок. Это арифметическое свойство метода, а не самостоятельный источник гарантированной прибыли.
Для прибыли конечная стоимость приобретённых единиц должна превышать затраты с учётом издержек. Во втором примере средняя цена около 76,60 рубля выглядит лучше стартовых 100 рублей, но рынок заканчивает на 60. Более низкая цена входа не спасает от отрицательного результата.
Какой риск покупки частями уменьшают, а какой оставляют
Во время набора позиции DCA уменьшает сумму, уже подвергнутую колебаниям выбранного актива, относительно единовременного вложения. Однако после последней покупки обе стратегии могут иметь одинаковую структуру: например, целиком состоять из одного и того же фонда. Если затем этот фонд падает на 20%, обе полностью инвестированные позиции теряют 20% своей стоимости на тот момент. Покупки по расписанию не создают постоянной защиты.
Особенно важно не путать график с качеством вложения. Убыточный бизнес не становится устойчивее от двенадцати покупок вместо одной. Концентрация на одном активе не превращается в диверсификацию. Усреднение цены и распределение капитала между разными источниками риска решают разные задачи.
Есть и поведенческий аспект. Одному человеку легче следовать заранее ограниченному графику, другому каждая следующая покупка даёт новый повод отложить решение. Поэтому «покупать частями» и «ждать подходящего момента» не синонимы. В первом случае даты и суммы определены до движения рынка; во втором правило меняется вслед за новостями и эмоциями.
Как сравнивать стратегии без подмены условий
Корректное сравнение начинается с одинаковой исходной суммы, одного инструмента или одной структуры портфеля и общего момента оценки. К стоимости купленных активов необходимо прибавлять ещё не вложенные деньги и начисленный на них доход. Иначе вариант с отложенными покупками искусственно выглядит беднее просто потому, что часть капитала не показали.
Следующий слой — расходы. Если каждая покупка имеет фиксированную комиссию, несколько операций могут стоить дороже одной. Если комиссия строго пропорциональна обороту, само число покупок не обязательно увеличивает её. Спред, конвертация валюты и налогообложение также требуют одинакового учёта. Нельзя сравнивать чистый результат одной стратегии с результатом другой до расходов.
Наконец, стоит разделять три показателя: итоговую стоимость, максимальную просадку за период и долю случаев, когда стратегия обошла альтернативу. Они отвечают на разные вопросы. Более высокая итоговая сумма не сообщает, какую просадку пришлось пережить по дороге, а частота побед не показывает их денежный размер.
Короткий вывод и ответы на вопросы
При наличии всей суммы выбор между покупкой сразу и DCA — это выбор графика принятия рыночного риска. Немедленная покупка раньше включает весь капитал в движение актива. Покупки частями оставляют временный денежный резерв и распределяют цены входа. Ни один вариант не позволяет заранее узнать будущую траекторию.
Нужно ли ждать, пока накопится крупная сумма?
Это не вывод из сравнения готового капитала с его постепенным размещением. Когда деньги поступают ежемесячно, речь идёт об инвестировании новых поступлений, а не о задержке уже доступной годовой суммы.
DCA защищает от покупки на максимуме?
Она распределяет покупки между несколькими датами, но не гарантирует, что среди них не окажется высоких цен. Если рынок падает после завершения графика, вся сформированная позиция участвует в падении.
Есть ли универсально лучший срок покупок частями?
Нет срока, который независимо от инструмента и будущего движения цен обеспечит лучший результат. Длиннее график означает дольше сохраняющуюся долю денег вне выбранного актива, а не автоматически более высокое качество решения.
Материал объясняет финансовые понятия и исследовательские результаты. Условные расчёты не являются прогнозом или персональной инвестиционной рекомендацией. Здесь не выбирается инструмент, сумма или подходящий конкретному читателю уровень риска.